Контанго обычно описывает рынок, где более дальний контракт дороже ближнего, а бэквордация — обратную картину. В некоторых источниках термины используют для сравнения фьючерса со спотом. Сначала уточните, какие две цены сравнивает автор.
Пример кривой сроков
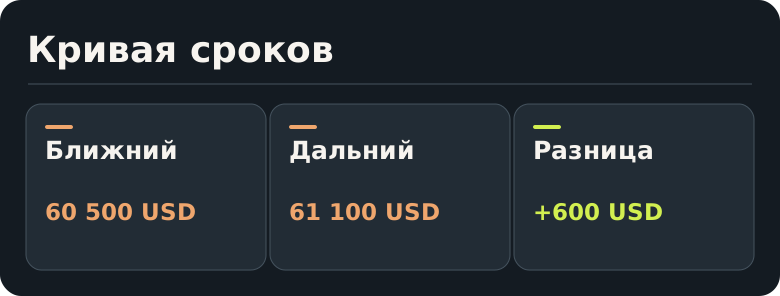
Условный ближайший контракт стоит 60 500 USD за BTC, более дальний — 61 100. Разница дальнего с ближним составляет 600 USD. Если поменять эти две цены местами, кривая между ними будет нисходящей. Для нескольких сроков соседние участки могут иметь разные наклоны.
Почему важно одно время
Кривая строится по ценам нескольких контрактов в один момент. Последовательность цен одного контракта за неделю — это временной график. Смешивать их нельзя. Если по дальнему контракту давно не было сделки, сравнение по last может отражать разные моменты.
Что можно вывести
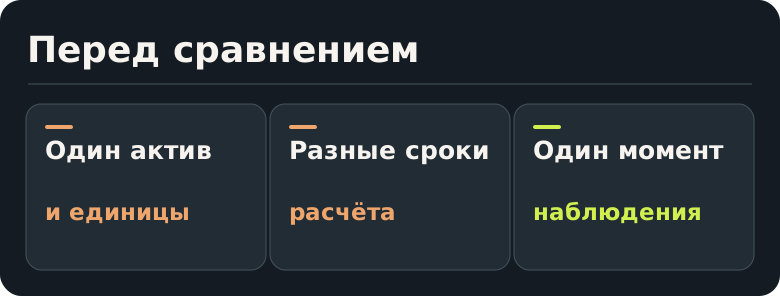
Форма кривой показывает соотношение котировок разных сроков. Она не устанавливает будущую цену спотового BTC. Перед расчётом убедитесь, что контракты относятся к сопоставимому базовому активу и единицам, затем учтите дату окончания.
Разницу одного контракта со спотом объясняет базис Bitcoin. Если сравниваете разные поля цены, сначала различите mark, index и last.