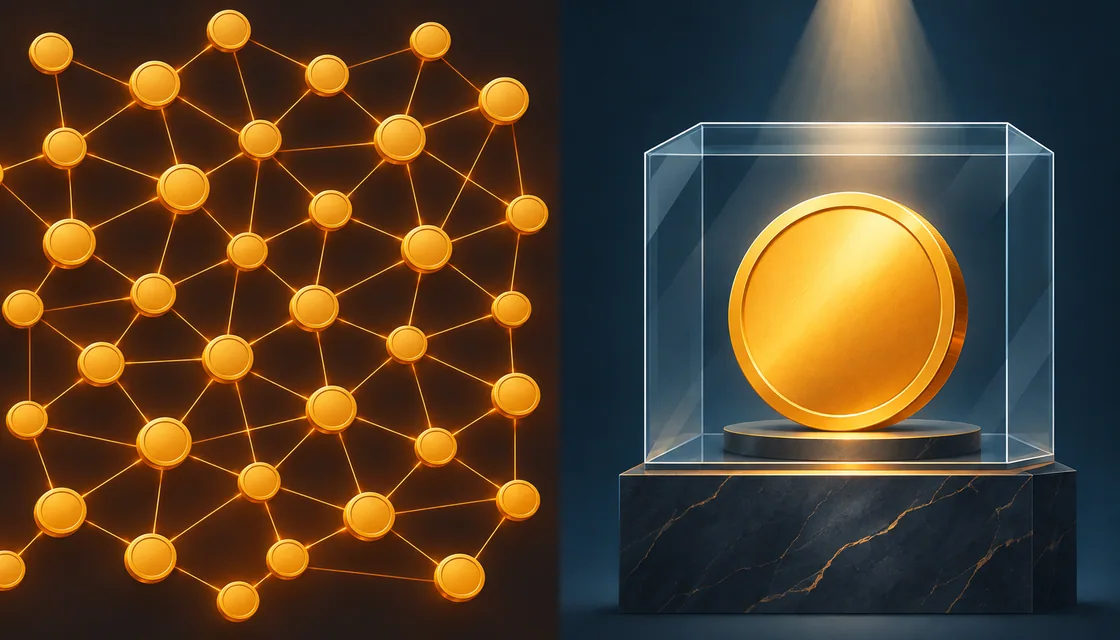
Криптовалюта — актив децентрализованной сети: её выпуск задаёт протокол, а не банк или государство. Цифровой рубль — это рубль в цифровой форме: его эмитирует Банк России, и все операции проходят на его платформе. Между ними стоит третья категория — цифровые финансовые активы (ЦФА): простыми словами, это цифровые права, которые учитывает оператор информационной системы. Различия видны уже на трёх вопросах: кто выпускает актив, где он хранится и как отражается в российском учёте.
Криптовалюта: выпуск протоколом и свои ключи
Биткоин появляется по правилам протокола: новые монеты получают майнеры за добавление блоков, а общий выпуск ограничен 21 миллионом монет. Единого эмитента нет: копии реестра ведут узлы сети. Здесь важно отделять протокол от сервисов: правила сети задаёт код, а конкретный кошелёк или биржа — отдельная организация со своими лимитами и политикой.
Владение подтверждает приватный ключ. Отсюда деление кошельков на горячие (подключены к сети) и холодные (ключ на отдельном устройстве); разбор — в статье про холодный и горячий кошелёк. Перевод стоит комиссии сети, которая не совпадает с комиссией за вывод на бирже — две разные величины разобраны в материале о комиссии вывода и комиссии сети. Механизм блоков и майнинга описан отдельно — как работает биткоин.
По российским правилам налогового учёта криптовалюта проходит как «цифровая валюта». Доходы и расходы по всем операциям с ней учитываются в отдельной налоговой базе (пункт 1 статьи 282.3 НК РФ), а для организаций действуют правила о доходах от источников за пределами России (статья 311 НК РФ).
Цифровой рубль: рубль на платформе Банка России
По материалам Банка России устройство цифрового рубля сводится к нескольким правилам. Кошелёк открывают только добровольно: автоматически счёт цифрового рубля никому не открывается, и без согласия получателя никакие выплаты в цифровые рубли не переводят. Счёт заводят через приложение банка, подключённого к платформе; банк лишь даёт доступ к деньгам и не распоряжается ими. Все операции проходят на платформе Банка России.
Два следствия часто удивляют. Цифровые рубли нельзя перенести на физический носитель — карту, флешку и так далее: они живут только на платформе. И остаток на кошельке не приносит процентов: Банк России не начисляет проценты и не выдаёт кредиты в цифровых рублях, депозиты и кредиты остаются продуктами коммерческих банков.
Отдельно разберём частое суждение: «цифровой рубль — это стейблкоин». Стейблкоин — это криптоактив, привязанный к другому активу, как USDT или USDC (их сравнение — в статье USDT и USDC: в чём разница). Цифровой рубль не привязан к рублю — он и есть рубль, эмитированный центральным банком. Сходство цены здесь не делает его стейблкоином.
ЦФА: цифровые права, а не монеты
Цифровые финансовые активы — это цифровые права, например денежные требования, которые эмитент записывает в информационной системе. Учёт ведёт оператор этой системы — как правило, банк или другая компания, включённая в реестр Банка России. Типичный пример — долговые ЦФА: компания привлекает деньги, а держатель получает право требования возврата на условиях выпуска.
Владение здесь устроено иначе, чем в криптовалюте: у держателя нет приватного ключа от собственного «кошелька», его права подтверждает учётная запись в системе оператора. Поэтому при выборе платформы люди читают не только условия конкретного выпуска, но и отзывы об операторе, его статус в реестре и правила системы.
Сравнение в одной таблице
| Признак | Криптовалюта (биткоин) | Цифровой рубль | ЦФА |
|---|---|---|---|
| Кто выпускает | протокол сети, майнеры | Банк России | эмитент через систему оператора |
| Где живёт | в блокчейн-сети актива | только на платформе Банка России | в информационной системе оператора |
| Хранение | приватный ключ, свой кошелёк | цифровой кошелёк, доступ через приложение банка | учётная запись у оператора |
| Проценты на остаток | не предусмотрены протоколом | не начисляются по материалам ЦБ | условия задаёт эмитент выпуска |
Условный пример: три актива у одного человека
Все числа в примере условные. Пусть Анна за месяц намайнила 0,04 BTC, держит 20 000 цифровых рублей и купила долговые ЦФА на 50 000 рублей.
С биткоином ей нужно вести учёт: как лицу, осуществляющему майнинг, она передаёт в налоговый орган объём полученной цифровой валюты и адрес-идентификатор, включая адрес майнинг-пула. ФНС принимает такие сведения в личных кабинетах для физлиц, ИП и организаций. Доходы и расходы по операциям с цифровой валютой идут в отдельную налоговую базу.
Цифровые рубли Анна завела сама: открыла кошелёк через приложение подключённого банка. На остаток проценты не капают, а «снять на карту» их нельзя — они остаются на платформе Банка России.
ЦФА на 50 000 рублей — это запись о денежном требовании в системе оператора. Отдельного ключа, как у биткоина, у неё нет: права Анны подтверждает учёт в системе, а сроки и выплаты определены условиями выпуска.
Признаки, которые различают активы
- Кто выпускает: протокол сети, центральный банк или эмитент прав через оператора.
- Где актив существует: в блокчейн-сети, на платформе Банка России или в реестре оператора.
- Что подтверждает владение: приватный ключ, кошелёк на платформе или учётная запись.
- Приносит ли остаток проценты: у биткоина и цифрового рубля нет, у долговых ЦФА — по условиям выпуска.
- Как отражается в учёте: операции с цифровой валютой идут в отдельную налоговую базу, майнеры отчитываются об объёмах и адресах-идентификаторах.
Граница пригодится и для ЕГЭ по обществознанию: криптовалюта — децентрализованная цифровая валюта, ЦФА — цифровые права, цифровой рубль — форма национальной валюты. Если дальше хочется разобраться, откуда вообще берутся биткоины и почему сеть надёжна, начните с материала о том, как работает биткоин.